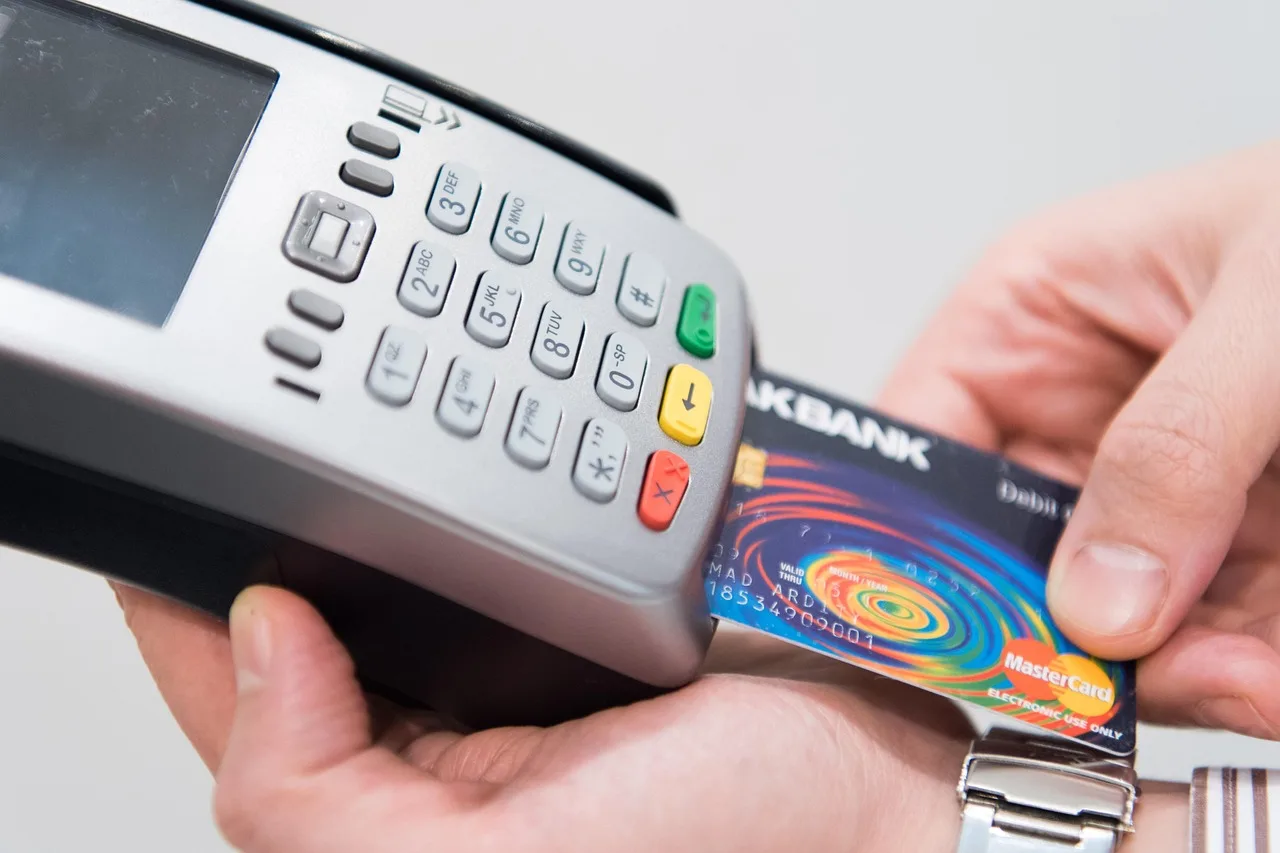
Zahlung und Telekom
Kosten eines Zahlungsterminals in der Schweiz: Gebühren und Abos
Der ausgewiesene Preis eines Terminals verschleiert den Grossteil der Kosten.
Was die Kosten eines Zahlungsterminals in der Schweiz ausmacht
Der ausgewiesene Preis eines Terminals verschleiert den Grossteil der Kosten. Drei Blöcke summieren sich: einmalige Kosten (Kauf des Geräts oder Inbetriebnahme), wiederkehrende Kosten (monatliches Abo oder Miete) und variable Gebühren, die bei jeder Einnahme erhoben werden.
Bei Nexi kostet die Miete eines A920 CHF 45 pro Monat zzgl. MwSt. Die Vertragslaufzeit beträgt 30 Monate, dazu kommen CHF 90 für die Inbetriebnahme. Bei Worldline liegt die Miete bei CHF 35 pro Monat mit einer Mindestlaufzeit von 12 Monaten. Zwei Angebote können somit zu sehr unterschiedlichen Rechnungen führen.
Die variablen Gebühren setzen sich aus mehreren Mechanismen zusammen, die separat zu betrachten sind. Es wird ein Prozentsatz des Betrags angewendet. Manchmal kommt ein fixer Betrag pro Transaktion hinzu: bei Worldline 1,29 % + CHF 0,15. Manchmal gilt ein Deckelungsbetrag pro Transaktion: CHF 2,00 bei Debit Mastercard, CHF 3,50 bei Visa Debit und V PAY. Manchmal wird eine Mindestprovision verrechnet, auch wenn der Prozentsatz weniger ergeben würde: CHF 0,12 bei PostFinance, CHF 0,20 bei Worldline, CHF 0,15 für TWINT bei Worldline.
Hinzu kommen Rückbelastungen im Streitfall (CHF 30 bei Worldline, CHF 35 bei PostFinance) sowie die Auszahlungsfrist. Diese beträgt bei PostFinance 1 Tag, bei SumUp ohne Abo 1 bis 3 Tage und bei Worldline 48 Stunden nach dem täglichen Abschluss.
Zwei Angebote zu vergleichen bedeutet, drei separate Positionen gegenüberzustellen und nicht einen einzigen Tarif. Diese Positionen sind: was Sie einmalig zahlen (Hardware, Inbetriebnahme), was Sie monatlich zahlen, auch ohne Einnahmen (Abo oder Miete), und was Sie bei jeder Zahlung bezahlen. Ein Tarif ohne Abo mit einem hohen Satz kann je nach Umsatzvolumen günstiger sein als ein Tarif mit Abo und niedrigem Satz – und umgekehrt.
Kauf oder Miete: Hardware, Abos und Fixkosten
Beim Kauf liegen die auf dem Schweizer Markt ermittelten Modelle zwischen CHF 19 (SumUp Solo Lite im Angebot, CHF 39 zum Katalogpreis) und CHF 699 (Worldline Saturn 1000F2).
Weitere Referenzpunkte: PAX A50s von PostFinance für CHF 149,50 statt CHF 299; miniPOS Cube von Worldline für CHF 99; Axium EX4000 für CHF 199; SumUp Solo für CHF 69 im Angebot (CHF 99); SumUp Solo mit Drucker für rund CHF 118.
Zu den Modellen, die mit der künftigen Kassenanbindung kompatibel sind, gehören insbesondere das PAX A77 von PostFinance für CHF 349,50 im «Bundle POS»-Angebot (CHF 699 im Katalog) und das PAX A920Pro mit Drucker für CHF 649,50 (CHF 1’299). Andere kompatible Modelle wie das SumUp Solo werden günstiger angeboten, für CHF 69 im Angebot (CHF 99).
Die Miete ersetzt den Kauf durch eine monatliche Leasingrate. Bei Worldline kostet sie CHF 35 pro Monat (mindestens 12 Monate) für das Saturn 1000F2. Bei Nexi kostet sie CHF 45 pro Monat zzgl. MwSt. für das A920, mit 30 Monaten Laufzeit und CHF 90 Inbetriebnahmegebühr. Sowohl bei Nexi als auch bei Worldline kommt zur Miete noch eine Transaktionsgebühr von 1,29 % bis 1,35 % hinzu: Die Hardware ist nie der einzige Posten auf der Rechnung.
Ein Abo ist nicht immer obligatorisch. SumUp berechnet in seinem Basistarif CHF 0. PostFinance verlangt CHF 9,90 pro Monat und Terminal, inklusive SIM-Karte, Datenvolumen und Wartung. SumUp Plus (ehemals SumUp One) kostet CHF 29 pro Monat oder CHF 299 pro Jahr. Worldline berechnet nichts, wenn das Terminal gekauft wird.
Der Gegenwert ist direkt: Wer ein Abo bezahlt, erhält einen niedrigeren Provisionssatz. Bei SumUp sinkt die Provision beim Wechsel vom tarifen ohne Abo zu SumUp Plus von 1,50 % auf 0,99 % bei Schweizer Debitkarten und von 2,50 % auf 0,99 % bei Kreditkarten. Die Frage lautet also nicht «Abo oder nicht», sondern ab welchem Volumen sich das Abo durch die gesenkten Sätze amortisiert.
Top 5 der Zahlungsterminal-Modelle in der Schweiz (Kaufpreis)
- SumUp Solo (Angebot)CHF 69
- miniPOS Cube (Worldline)CHF 99
Transaktionsgebühren: Debit, Kredit, ausländische Karten und TWINT
Bei Schweizer Debitkarten liegen die ermittelten Sätze zwischen 0,99 % (SumUp Plus, mit Abo) und 1,50 % (SumUp ohne Abo). PostFinance weist 1,20 % aus; Worldline 1,29 % + CHF 0,15.
Bei Kreditkarten reicht die Spanne von 0,99 % bis 2,50 %. PostFinance liegt bei 1,50 %, Worldline bei 1,29 % + CHF 0,15. Der Unterschied zwischen zwei Angeboten kann also bei gleichem Umsatzvolumen mehr als einen Prozentpunkt betragen.
Ausländische Karten, Amex, Premium- und Business-Karten werden teurer berechnet. Laut den erhobenen Tarifen: 2,50 % bei SumUp ohne Abo, 1,99 % mit SumUp Plus, 1,50 % bei Worldline. Das Angebot von Lightspeed weist 2,75 % für AmEx aus.
Bei PostFinance wird dieser Kartentyp «vertragsgemäss» berechnet, ohne öffentlichen Satz. Dies ist der Posten, den man sich vor dem Vergleich der Angebote schriftlich beziffern lassen sollte.
TWINT wird separat tarifiert: 1,30 % bei PostFinance, 1,25 % + CHF 0,05 bei myPOS, 1,25 % bei Nexi (Visa und Mastercard). Bei Worldline «Tarif gemäss Angebot»; für SumUp-Angebote «bei SumUp zu erfragen».
Die PostFinance Card wird transaktionsweise mit CHF 0,23 berechnet, nicht prozentual.
Zwei Schutzmechanismen verändern die Berechnung bei extremen Beträgen. Die Deckelung pro Transaktion bei Worldline (CHF 2,00 bei Debit Mastercard, CHF 3,50 bei Visa Debit und V PAY) begrenzt die Kosten bei hohen Beträgen. Die Mindestprovisionen von CHF 0,12 bis CHF 0,20 belasten vor allem kleine Beträge, wie sie typisch für einen Stand oder einen Food Truck sind.
Vergleich der Transaktionsgebühren nach Kartentyp (Schweiz)
- 0,99%Schweizer Debitkarte
- 1,50%Ausländische Karten / Amex / Premium
Nebenkosten und zu prüfende Kosten
Vier Positionen lassen die Rechnung ansteigen. Zuerst die Mindestprovision: CHF 0,12 bei PostFinance, CHF 0,20 bei Worldline (CHF 0,15 für TWINT). Sie wird angewendet, auch wenn der berechnete Prozentsatz weniger ergibt. Eine Einnahme von wenigen Franken ist also nie kostenlos.
Dann die Rückbelastung: CHF 30 bei Worldline, CHF 35 bei PostFinance pro bearbeitetem Fall. Sie erscheint nur im Streitfall. Ihr Betrag übersteigt jedoch oft den Wert der angefochtenen Transaktion.
Die Auszahlungsfrist ist für die Liquidität relevant: 1 Tag bei PostFinance, 1 bis 3 Tage bei SumUp ohne Abo, 48 Stunden nach dem täglichen Abschluss bei Worldline. Auch der Geldfluss variiert: über die Schweiz bei PostFinance und Worldline, über die EU bei SumUp.
Für ein Unternehmen, das seine Wareneinkäufe wöchentlich begleicht, bedeutet dieser Unterschied von einigen Tagen einen Bedarf an Betriebskapital.
Schliesslich die Kompatibilität mit der Kasse. Gemäss dem von agenda.ch veröffentlichten Vergleich (Erhebungen vom 14. September 2026) ist heute kein Terminal automatisch mit seiner Kasse verbunden. Der Betrag wird auf dem Terminal eingegeben, der Kunde zahlt, und dann erfassen Sie die Zahlung in der Kasse mit der Taste «Bankkarte».
Eine direkte Anbindung ist in Prüfung, wird aber nur mit bestimmten Modellen funktionieren. Ein PostFinance PAX A50s, ein SumUp Solo Lite oder Air, ein Worldline Yomani oder Yoximo können nicht von einer Kasse im Browser gesteuert werden.
Da sich Angebote häufig ändern, bleibt das vor der Bestellung angeforderte schriftliche Angebot die einzige zuverlässige Basis für den Vergleich.
Alternativen ohne Terminal: Tap to Pay und SoftPOS
Tap to Pay, auch SoftPOS genannt, nutzt die NFC-Antenne eines Smartphones, um kontaktlose Zahlungen einzunehmen. Die Karte oder das Telefon des Kunden wird an das Gerät des Händlers gehalten. Die Transaktion läuft über eine zertifizierte App und einen Zahlungsdienstleister (PSP).
Man benötigt ein NFC-kompatibles Android- oder iOS-Smartphone und die App eines kompatiblen PSP. Keine zusätzliche Hardware ist erforderlich.
Für einen Food Truck, einen Marktstand oder eine saisonale Tätigkeit bietet das Modell drei konkrete Vorteile: keine Anschaffungskosten für ein Terminal, keine Fixkosten und keine minimale Vertragslaufzeit. Die Einrichtung dauert in der Regel weniger als eine Stunde.
In der Schweiz gehören Payrexx, SumUp, Worldline, Stripe und Nexi zu den Anbietern, die Tap to Pay anbieten. Apple hat die Funktion für iPhones im März 2025 in der Schweiz aktiviert. Android-Geräte unterstützen sie seit längerem über die Apps der Anbieter. Tap to Pay dient auch als Notlösung, wenn ein klassisches Terminal ausfällt.
Bleibt die Abwägung gegenüber einem dedizierten Terminal. Das Smartphone hängt von Akku und Verbindung ab. Es druckt ohne Zubehör keinen Beleg und bleibt das Gerät, das Sie für den Rest Ihrer Tätigkeit nutzen.
Ein klassisches Terminal verfügt über eine Daten-SIM-Karte. Bei PostFinance includes das Abo von CHF 9,90 pro Monat die SIM-Karte, das Datenvolumen und die Wartung. Je nach Modell ist auch ein Drucker integriert.
Für eine saisonale Tätigkeit ohne garantiertes Volumen ist das Fehlen einer Vertragsbindung das entscheidende Argument. Für einen festen Verkaufspunkt mit regelmässigem Volumen hängt die Entscheidung von den Provisionssätzen und den monatlichen Fixkosten ab.
Vor- und Nachteile des Tap-to-Pay-Modells vs. physisches Terminal
- Nachteile von Tap to PayAbhängigkeit von Akku und Internetverbindung, kein automatischer Belegdruck, Smartphone wird für andere Aufgaben genutzt, Risiko der Überlastung.
- Vorteile des physischen TerminalsStabilität, integrierter Drucker (je nach Modell), Netzautonomie via SIM-Karte, bessere Kontrolle für feste Verkaufspunkte.
- Nachteile des physischen TerminalsHohe Anfangskosten, lange Vertragsbindung (Miete), monatliche Fixkosten, komplexe Integration mit der Kasse.
Schätzung der Rechnung nach Aktivität
Die Berechnung ist eine Addition: (Umsatzvolumen pro Kartentyp × entsprechender Satz) + monatliches Abo + allenfalls Fixkosten. Man muss das Volumen nach Zahlungsmittel aufschlüsseln, statt einen einheitlichen Satz anzuwenden, da die Unterschiede erheblich sind. Bei SumUp ohne Abo: 1,50 % bei Schweizer Debit und 2,50 % bei Kredit. Bei SumUp Plus: 0,99 % bei beiden, mit einem Abo von CHF 29 pro Monat oder CHF 299 pro Jahr.
Beispiel bei CHF 10’000 Umsatz im Monat, zur Hälfte in Schweizer Debit, zur Hälfte in Kredit: Im Tarif ohne Abo zu 1,50 % / 2,50 % beträgt die Provision CHF 75 + CHF 125 = CHF 200. Im Tarif mit Abo zu 0,99 % sinkt sie auf CHF 99, plus CHF 29 Abo, also CHF 128. Der Umschwung hängt also vom Volumen ab: Das Abo wird vorteilhaft, wenn die Einsparung bei der Provision dessen Preis übersteigt. Führen Sie die Berechnung mit Ihrer eigenen Aufteilung durch, bevor Sie zwischen Kauf und Miete wählen.
Der Anteil jedes Zahlungsmittels ist kein Detail. Laut der Schweizerischen Nationalbank (Referat von Petra Tschudin und Thomas Moser, 16. April 2026) erfolgen noch fast 30 % der Zahlungen an Verkaufsstellen in bar und etwa 50 % mit Debitkarte. In vielen Geschäften dominiert also Debit gegenüber Kredit, was den gewichteten Durchschnittssatz senkt.
Addieren Sie den Anteil ausländischer Karten, Amex und TWINT – oft zwischen 1,25 % und 2,50 % –, die Mindestprovisionen bei kleinen Beträgen und eine Rückstellung für Rückbelastungen (CHF 30 bis CHF 35 pro Fall). Vergleichen Sie nicht nur den Satz: Die Auszahlungsfrist (1 Tag, 1 bis 3 Tage oder 48 Stunden) und der Geldfluss (Schweiz oder EU) bestimmen ebenfalls, wie viel die Einnahme liquiditätsmässig kostet.
Wichtige Statistiken zu Zahlungsarten in der Schweiz (2026)
Fragen vor der Wahl
Lassen Sie sich schriftlich bestätigen, vor jeder Bestellung, den Satz für jeden Kartentyp: Schweizer Debit, Kredit, ausländische Karten, Amex, Premium, Business, TWINT, PostFinance Card. Fragen Sie auch nach einem fixen Betrag, der pro Transaktion hinzugefügt wird, und nach einer Deckelung pro Transaktion.
Lassen Sie sich den Betrag der Mindestprovision, die Gebühren für Rückbelastungen, die Auszahlungsfrist der Gelder und das Transitland beziffern. Klären Sie schliesslich den Kaufpreis oder die Miete, die minimale Vertragslaufzeit und allenfällige Inbetriebnahmegebühren.
Fügen Sie drei Fragen hinzu, die nicht in den Tarifübersichten erscheinen. Ist das Abo obligatorisch oder nur eine Option, und was passiert, wenn Sie darauf verzichten? Kann das ins Auge gefasste Modell mit Ihrer Kassensoftware verbunden werden? Die künftige automatische Anbindung wird nur bestimmte Modelle betreffen: weder das PAX A50s von PostFinance, noch die SumUp Solo Lite und Air, noch die Worldline Yomani und Yoximo werden dazu gehören.
Fragen Sie auch, welche Angebote aktuell gelten, da diese sich häufig ändern. Verlangen Sie ein schriftliches Angebot, bevor Sie bestellen.
Obligatorische Prüfungen vor der Wahl eines Terminals
- Satz pro Kartentyp (Schweizer Debit, Kredit, ausländisch, TWINT, PostFinance Card)Schriftlich einholen
- Fixe Gebühren pro Transaktion (z. B. CHF 0,15)Im Angebot prüfen
- Deckelung pro Transaktion (z. B. CHF 2,00 bei Mastercard Debit)Bestätigen lassen
- Mindestprovision (z. B. CHF 0,12)Beziffern lassen
- Auszahlungsfrist (1 Tag, 1–3 Tage, 48h nach Abschluss)Präzisieren lassen
- Transitland der Gelder (Schweiz oder EU)Für die Liquidität prüfen
- Kompatibilität mit Kassensoftware (direkte Anbindung)Für spezifische Modelle bestätigen lassen
- Aktuelle Angebote (oft variabel)Schriftlich anfordern